
안녕하세요, K-pop은 이제 해외에서 ‘팔리는’ 단계를 지나 해외에서 ‘만들어지는’ 단계로 넘어가고 있습니다. 하이브는 이타카와 QC를 인수하고 KATSEYE를 데뷔시켰고, JYP는 미국과 홍콩에 법인을 세웠습니다. 스타트업인 타이탄 콘텐츠는 처음부터 미국 회사로 출발했습니다.
그런데 숫자를 열어보면 이야기가 단순하지 않습니다. 하이브 아메리카에는 2026년 상반기까지 누적 약 1.8조 원이 투입됐지만(본사 별도 기준), 연결 기준 순자산은 1.42조 원입니다.
JYP America는 연 매출 약 25억 원 규모에서 매년 28~47억 원의 순손실을 내고 있습니다. 그렇다면 글로벌 현지화는 정답일까요, 아니면 비싼 실험일까요?
오늘은 K-pop 기업들이 해외 레이블에 투자하는 이유와 방식, 그 성적표를 하나의 흐름으로 정리해보려고 합니다. 마지막에는 “그래서 우리 회사는 해외 레이블을 세워도 되는가?”를 판단할 수 있는 5가지 기준과 의사결정 프로세스까지 말씀드리겠습니다.
본 글의 핵심 질문
- 국내 시장이 이렇게 큰데, K-pop 기업은 왜 해외에 레이블을 세우는가?
- 해외 진출 방식은 어떻게 진화해 왔고, 모델마다 무엇이 다른가?
- 하이브·JYP·타이탄의 투자는 실제로 성과를 냈는가?
- 해외 레이블을 세워도 되는 기업과 그렇지 않은 기업은 무엇으로 갈리는가?
Part 1. 왜 현지화인가: 국내에서는 더 이상 자리가 나지 않는다
1.1. 세대교체가 아니라 ‘누적’이 된 시장
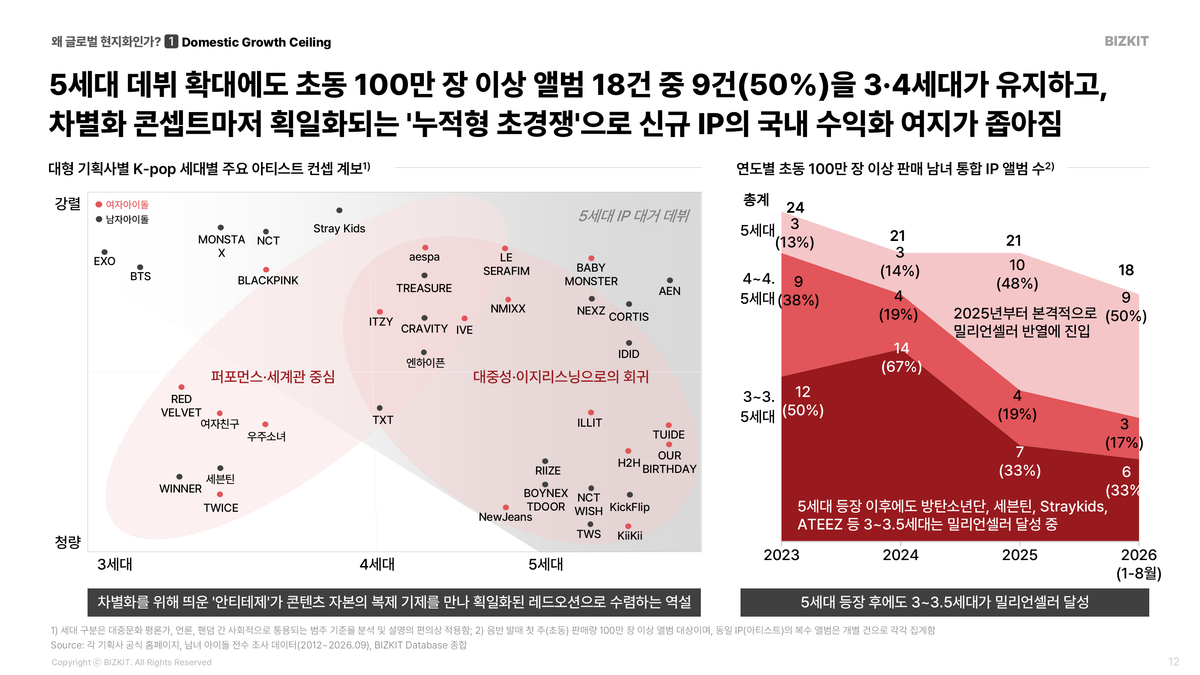
흔히 K-pop은 3세대에서 4세대, 5세대로 세대교체가 일어난다고 생각합니다. 하지만 데이터는 다르게 말합니다. 2026년 1~8월 초동 100만 장 이상 앨범 18건 중 절반인 9건을 여전히 3·4세대가 차지하고 있습니다. 5세대가 등장한 뒤에도 방탄소년단, 세븐틴, 스트레이 키즈, 에이티즈 같은 기존 탑티어가 계속 밀리언셀러를 내고 있기 때문입니다.
즉 신인 IP는 앞 세대와 교체되는 것이 아니라 함께 경쟁해야 합니다. 신규 IP를 하나 추가할 때마다 국내 경쟁 강도와 확보 비용이 동시에 올라가는 ‘누적형 초경쟁’ 구조입니다.
1.2. 신인을 키워도, 재계약을 해도 부담이 커진다
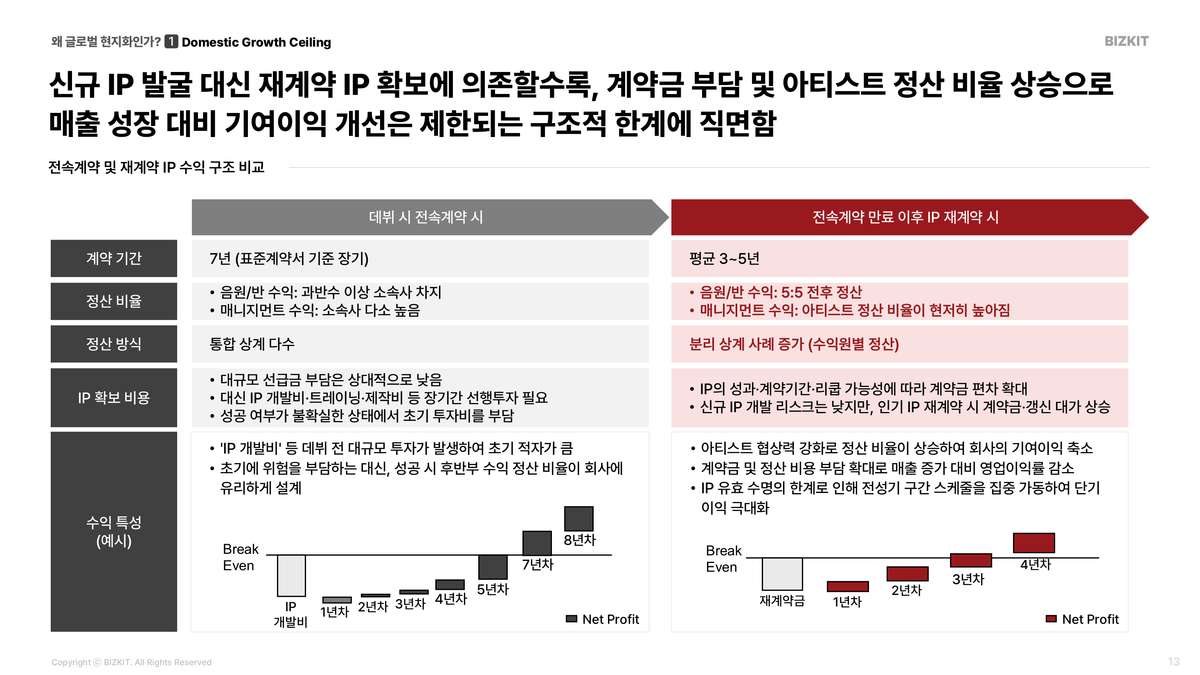
IP를 확보하는 방법은 두 가지입니다. 신인을 직접 키우거나, 기존 IP와 재계약하는 것입니다. 그런데 두 길 모두 쉽지 않습니다.
신인은 데뷔 전 IP 개발비와 트레이닝 비용을 먼저 쓰고, 성공 여부가 불확실한 상태에서 초기 적자를 감당해야 합니다. 반대로 재계약은 계약 기간이 7년에서 평균 3~5년으로 짧아지고, 정산 비율이 음원반 기준 5:5 전후로 올라가면서 매출이 늘어도 기여이익은 크게 늘지 않습니다.
1.3. 5세대는 데뷔와 동시에 해외로 나간다
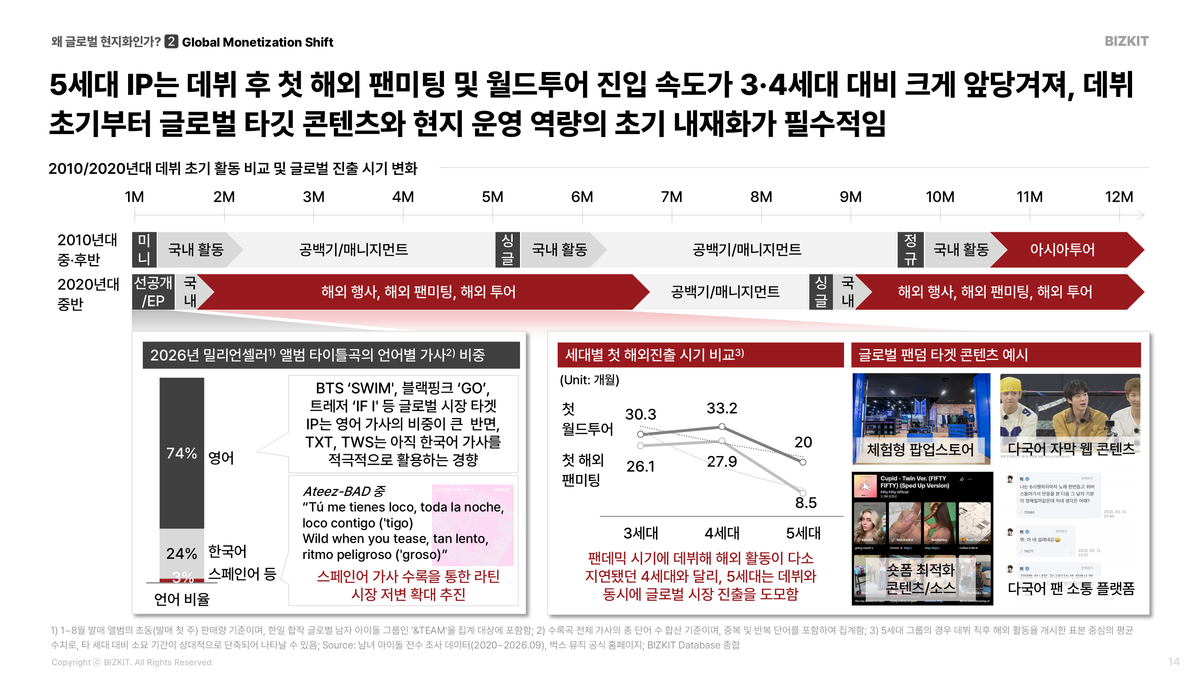
국내에서 막힌 길이 해외에서는 오히려 빨라지고 있습니다. 첫 해외 팬미팅까지 걸린 기간은 3세대 26.1개월, 4세대 27.9개월이었는데 5세대는 8.5개월로 줄었습니다(데뷔 직후 해외 활동을 시작한 그룹 기준). 첫 월드투어도 30.3개월과 33.2개월에서 20.0개월로 앞당겨졌습니다. 2026년 밀리언셀러 앨범 타이틀곡의 가사 중 영어 비중은 74%입니다.
글로벌 수익화가 빨라졌다는 것은 데뷔 초기부터 현지 팬덤과 현지 운영 역량이 필요해졌다는 뜻입니다. 이 지점에서 “해외에서 팔리는 IP”가 아니라 “해외에서 처음부터 만들어지는 IP”가 필요하다는 논리가 나옵니다.
1.4. 숨은 동기: 자본시장의 멀티플
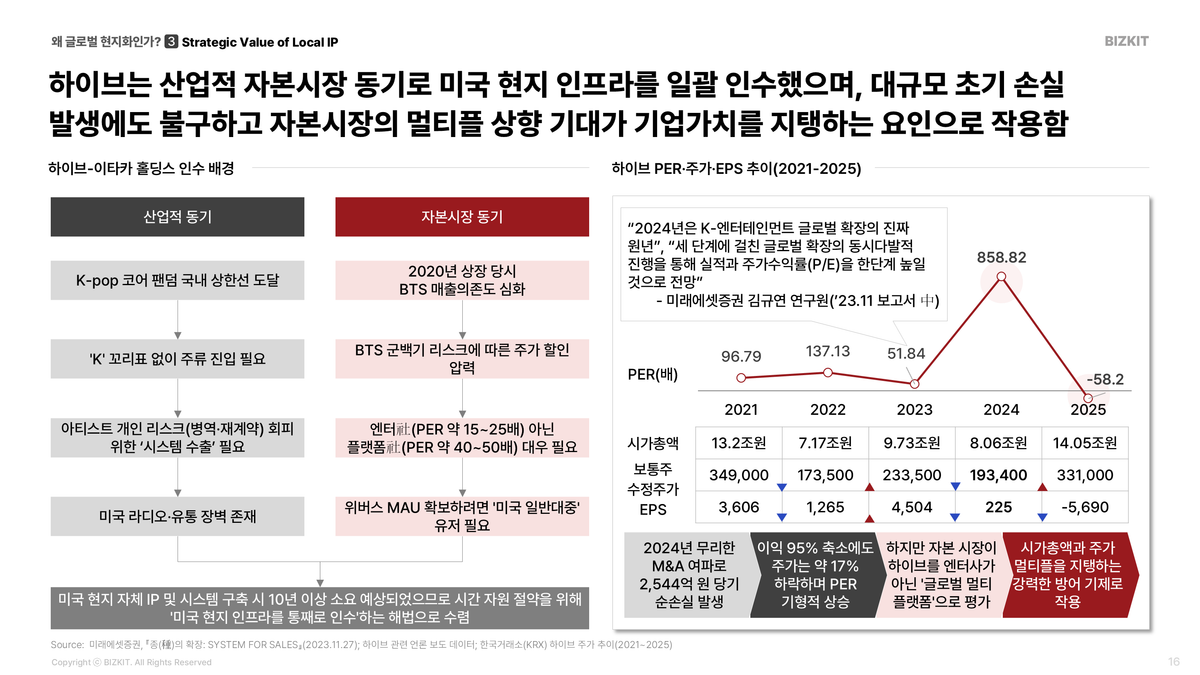
여기에 자본시장의 동기가 더해집니다. 하이브는 상장 당시 BTS 매출 의존도가 80% 수준이었습니다. 시장은 엔터사에는 PER 15~25배, 플랫폼사에는 40~50배를 부여합니다. 하이브가 미국 시장에서 자체 시스템을 구축하려면 10년 이상 걸릴 것으로 예상했고, 그 시간을 줄이기 위해 2021년 이타카 홀딩스를 통째로 인수하는 길을 택했습니다.
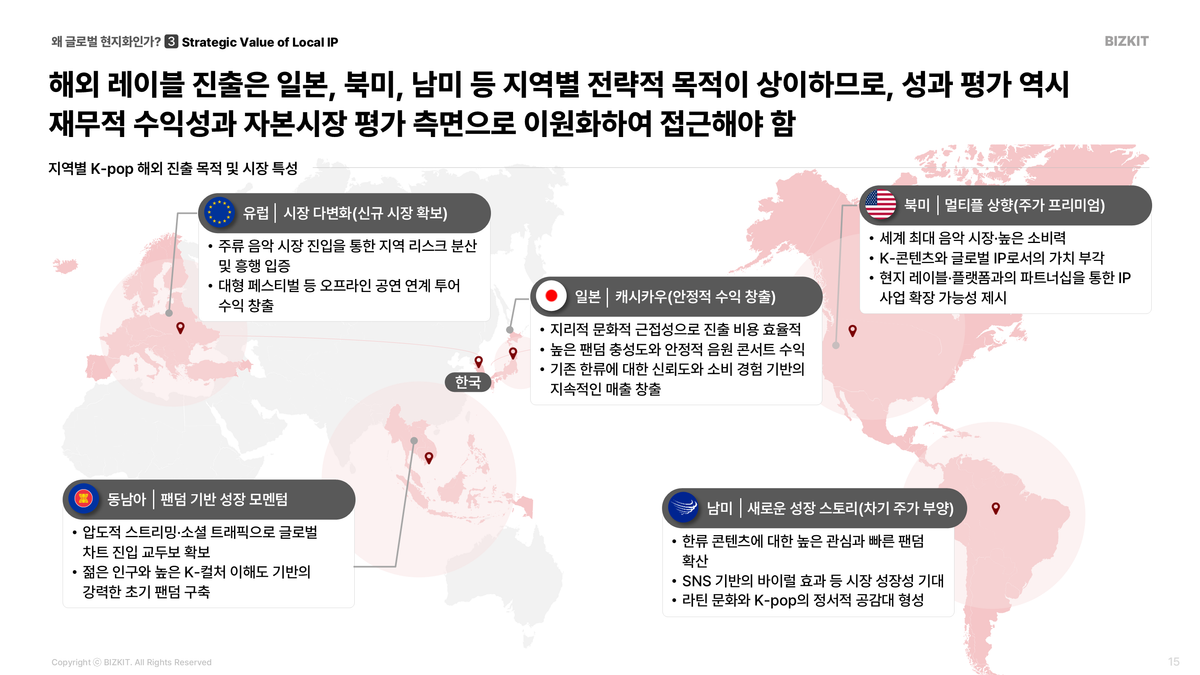
지역별로도 목적이 다릅니다. 북미는 주가 프리미엄(멀티플 상향), 일본은 캐시카우, 남미는 새로운 성장 스토리, 유럽은 시장 다변화, 동남아는 팬덤 기반 성장 모멘텀입니다. 그래서 성과도 재무적 수익성과 자본시장 평가, 두 갈래로 따로 봐야 합니다.
정리하면 질문은 세 가지입니다.
어디에서 성장할 것인가, 글로벌 수익화를 얼마나 빨리 선점할 것인가, 그리고 이 인프라 투자가 실제 기업가치로 이어지는가.
이제 기업들이 이 질문에 어떤 방식으로 답했는지 보겠습니다.
Part 2. 어떻게 나가는가: 해외 진출 모델의 진화
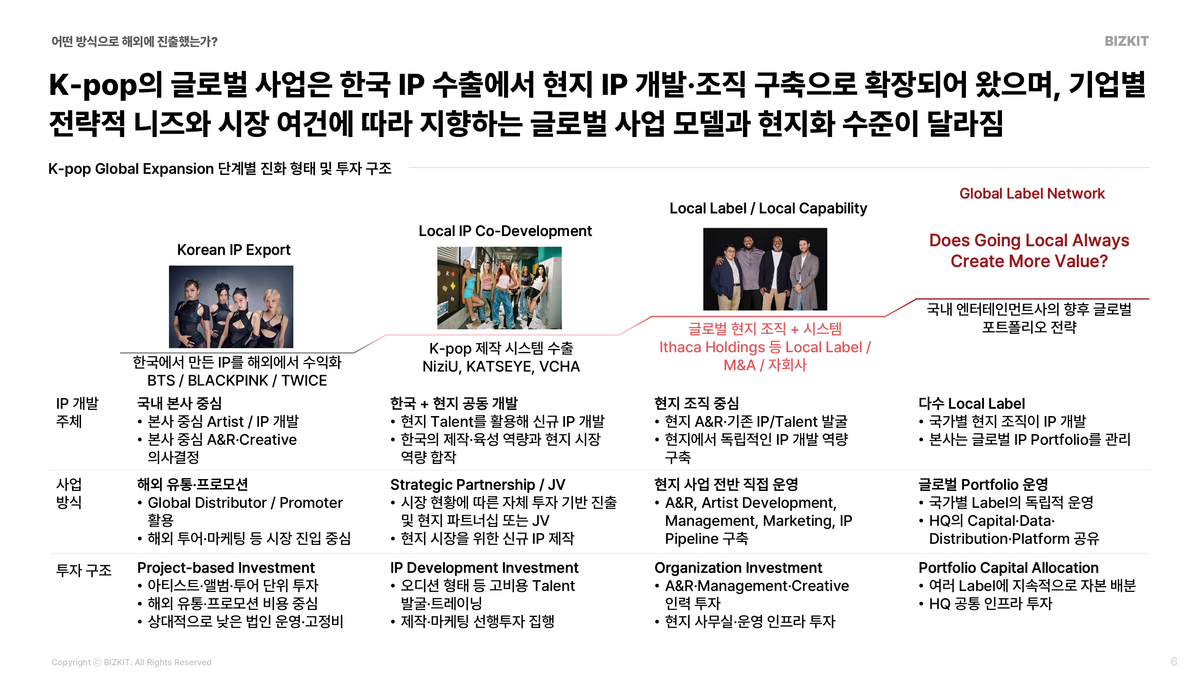
해외 진출 방식은 크게 네 단계로 진화해 왔습니다. 한국 IP를 수출하는 Korean IP Export, 현지 파트너와 신규 IP를 함께 만드는 Local IP Co-Development, 현지 조직을 인수해 역량을 사오는 Local Capability, 그리고 여러 현지 레이블을 본사가 포트폴리오로 운영하는 Global Label Network입니다. 단계가 올라갈수록 현지 IP를 직접 확보하고 통제하게 되지만, 그만큼 투자 규모와 불확실성도 커집니다.
2.1. Korean IP Export: 빠르지만 남는 게 적다
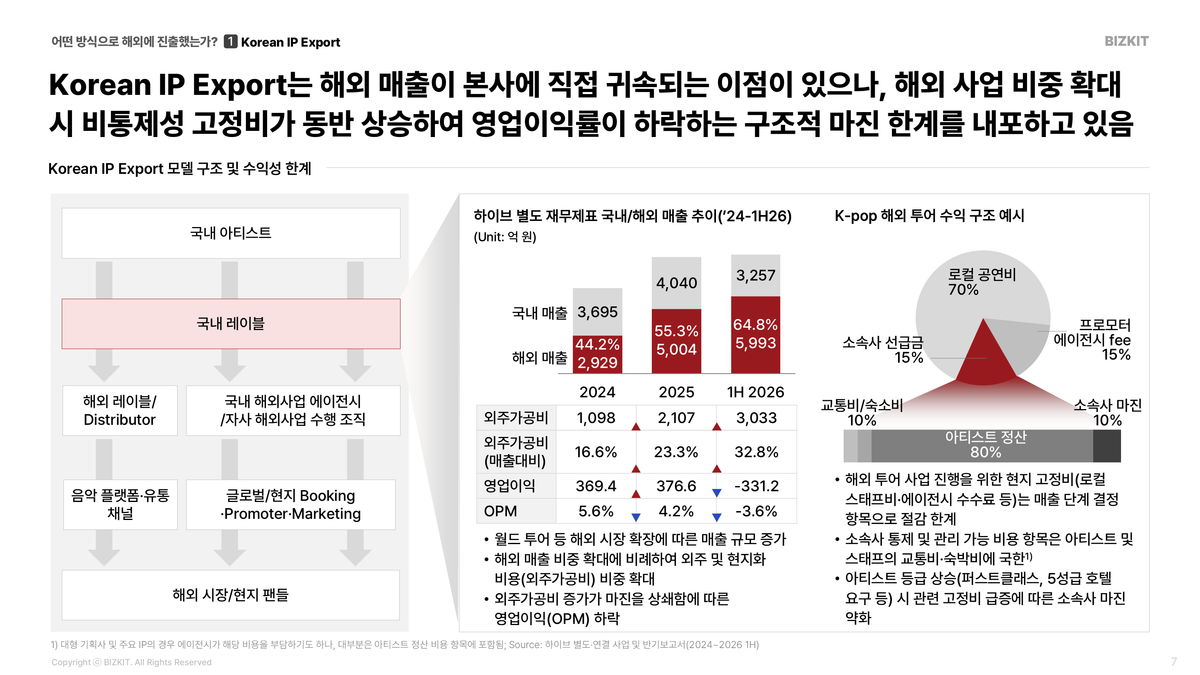
BTS, 블랙핑크, 트와이스처럼 한국에서 만든 IP를 해외에서 수익화하는 방식입니다. 매출은 국내 본사에 바로 잡히고 초기 투자도 적게 듭니다. 하이브 별도 기준 해외 매출은 2024년 2,929억 원에서 2025년 5,004억 원으로 늘었고, 2026년 상반기에만 5,993억 원입니다.
문제는 마진입니다. 해외 투어 매출 중 70%는 현지 공연비, 15%는 프로모터·에이전시 fee로 나가고, 소속사에 돌아오는 선급금은 15%입니다. 그마저도 대부분은 아티스트 정산(80%)과 교통·숙박비로 쓰이고 소속사 마진은 10% 수준입니다. 해외 비중이 44%에서 65%로 커지는 동안 외주가공비가 매출 대비 16.6%에서 32.8%로 늘고, 영업이익률은 5.6%에서 -3.6%로 내려갔습니다. 매출은 커지는데 남는 돈은 줄어드는 구조입니다.
2.2. Local IP Co-Development: 현지 IP를 얻는 대신 시간을 산다
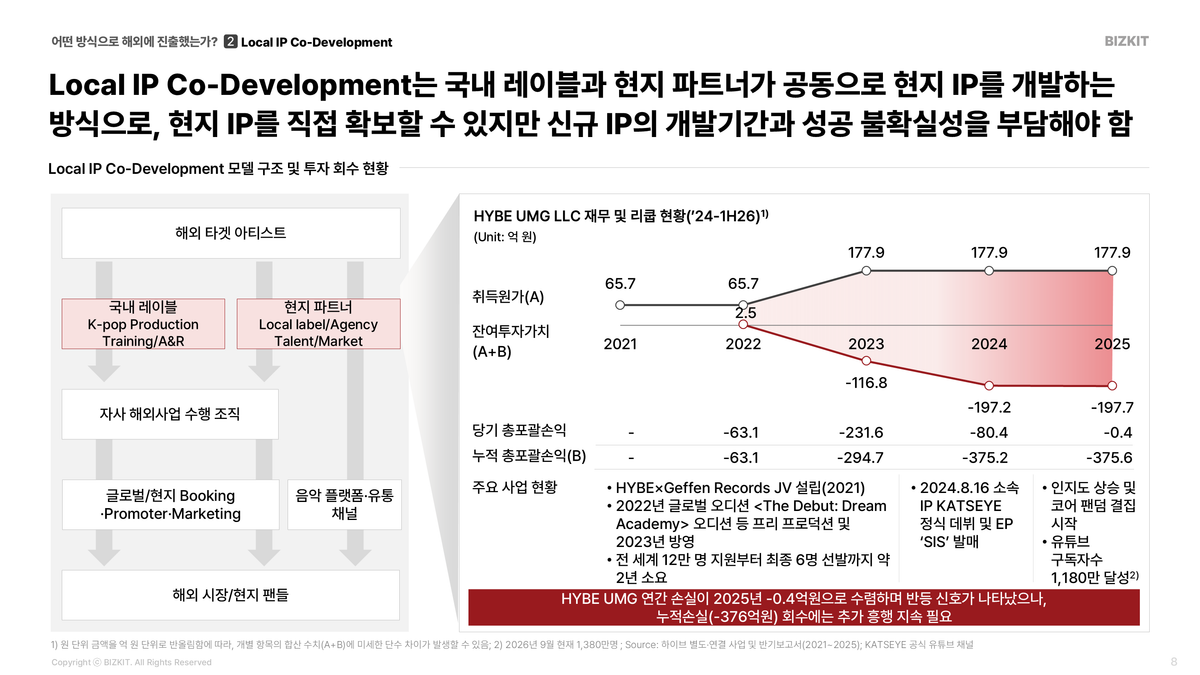
하이브가 UMG(게펜 레코드)와 만든 합작법인이 대표적입니다. 전 세계 12만 명이 지원한 오디션에서 최종 6명을 뽑기까지 약 2년이 걸렸고, KATSEYE는 2024년 8월에야 정식 데뷔했습니다. 현지 IP를 직접 확보했지만 그 사이 HYBE UMG LLC의 누적 총포괄손익은 -376억 원까지 쌓였습니다. 2025년 당기 손실은 -0.4억 원으로 수렴해 반등 신호는 보이지만, 누적 손실을 회수하려면 흥행이 더 이어져야 합니다.
2.3. Local Capability: 시간을 돈으로 사는 방식
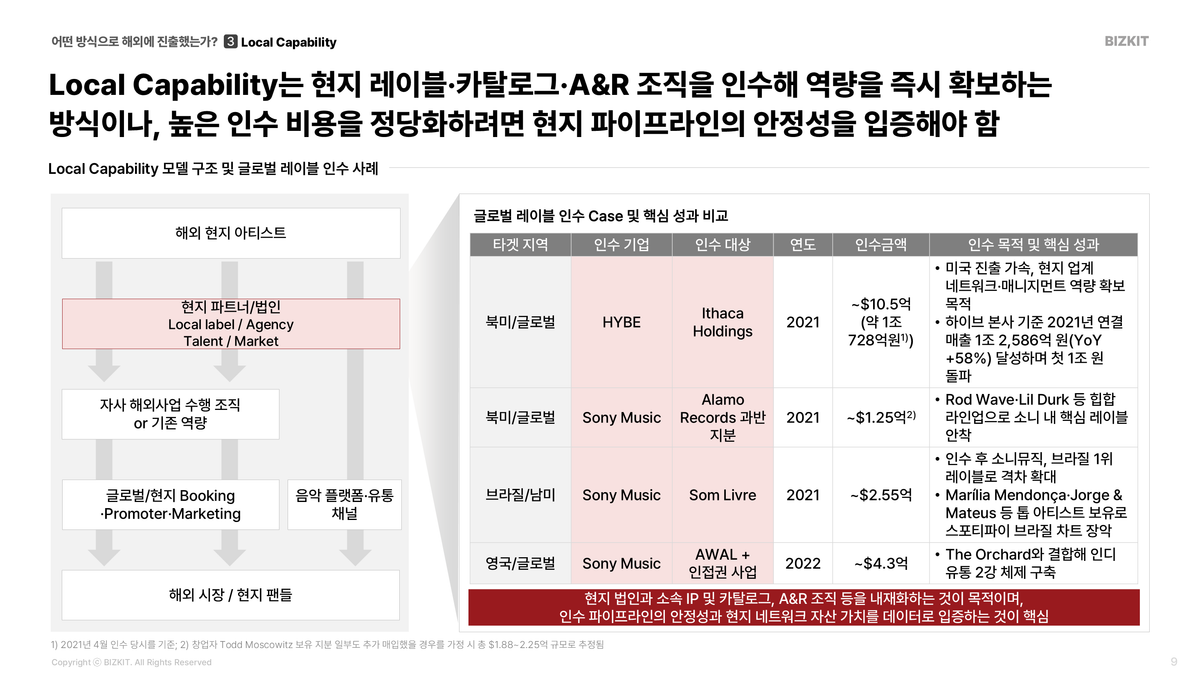
이미 현지에서 운영되는 조직을 인수하면 IP, 카탈로그, 네트워크를 즉시 쓸 수 있습니다. 하이브의 이타카 인수는 약 10.5억 달러(약 1조 728억 원)였고, 소니뮤직은 Alamo Records 과반 지분(약 1.25억 달러), Som Livre(약 2.55억 달러), AWAL(약 4.3억 달러)을 인수했습니다. 속도는 얻지만 인수 비용이 높고, 인수 후 성과가 가정을 못 따라가면 손상차손으로 돌아옵니다.
Part 3. 성적표: 전략적 목표는 달성되었는가?
그렇다면 현지화는 항상 가치를 만들었을까요? 5개 사례를 투입 자원(자본·인적 자원·IP 시스템)과 성과(성장 IP·현지 수익화·전략적 가치)로 나눠 비교하면 한 가지 패턴이 보입니다.
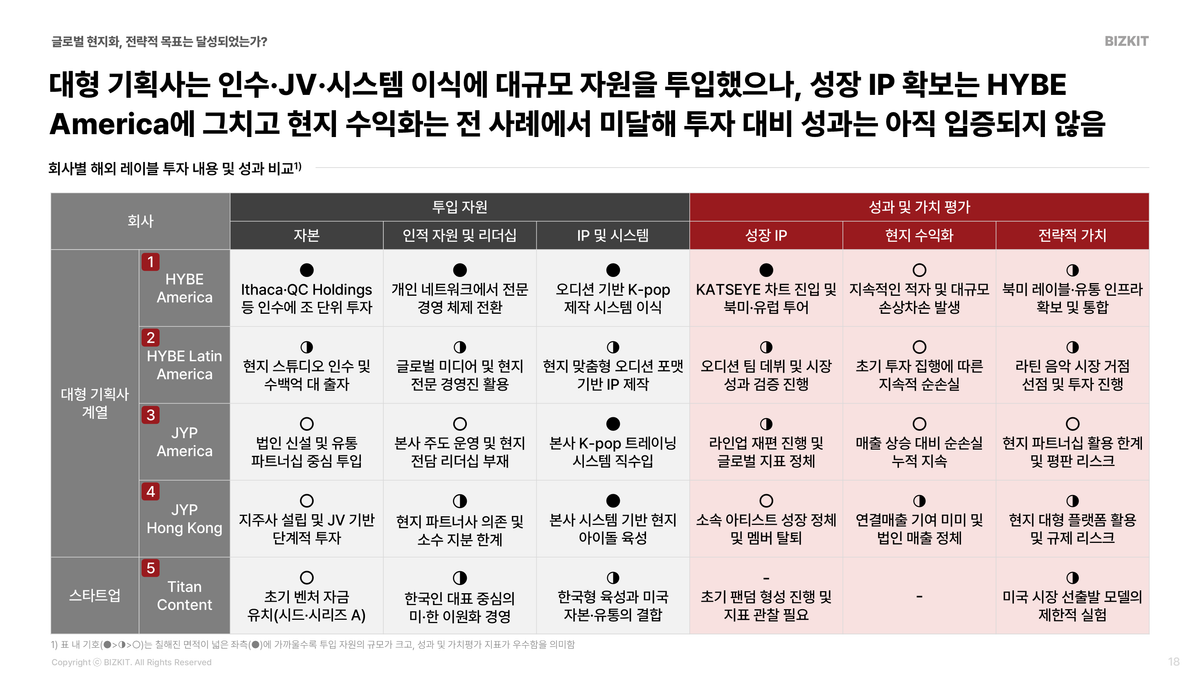
하이브 아메리카는 투입도 가장 크고 성장 IP도 확보했지만 현지 수익화는 아직 증명되지 않았고, 나머지 사례는 투입 규모나 운영 역량 어딘가에서 한계가 드러납니다.
3.1. HYBE America: 가장 앞서 있지만, 여전히 선투자 단계
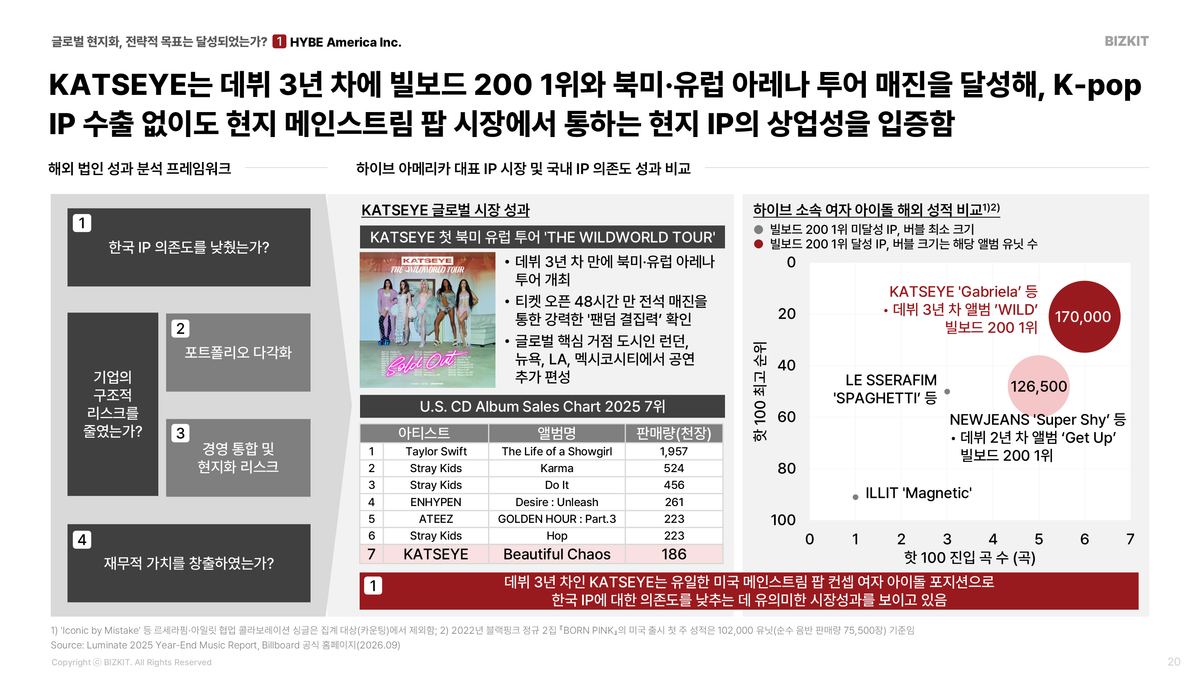
좋은 소식부터 보겠습니다. KATSEYE는 데뷔 3년 차에 북미·유럽 아레나 투어를 열었고 티켓 오픈 48시간 만에 전석이 매진됐습니다. 한국 IP에 기대지 않고도 미국 메인스트림 팝 시장에서 상업성을 입증한 셈입니다.
하지만 그룹 전체 음원 매출을 보면 해외 레이블 비중은 늘지 않았습니다. 해외 레이블 매출은 FY2023 1,500억 원, FY2024 1,260억 원, FY2025 1,400억 원으로 정체했고, 음원 매출에서 국내 레이블의 해외 매출 비중은 35.9%(FY2023)에서 49.5%(2026년 상반기)로 커졌고, 해외 레이블 비중은 50.3%에서 41.6%로 줄었습니다.
스쿠터 브라운이 2025년 7월 CEO에서 물러나며 개인 네트워크 중심 운영에서 아이작 리 체제로 전환하는 경영 통합 진통도 있었습니다.
재무로 보면 더 분명합니다. 2025년 매출은 3,129억 원이었지만 순손실은 3,231억 원이었습니다.
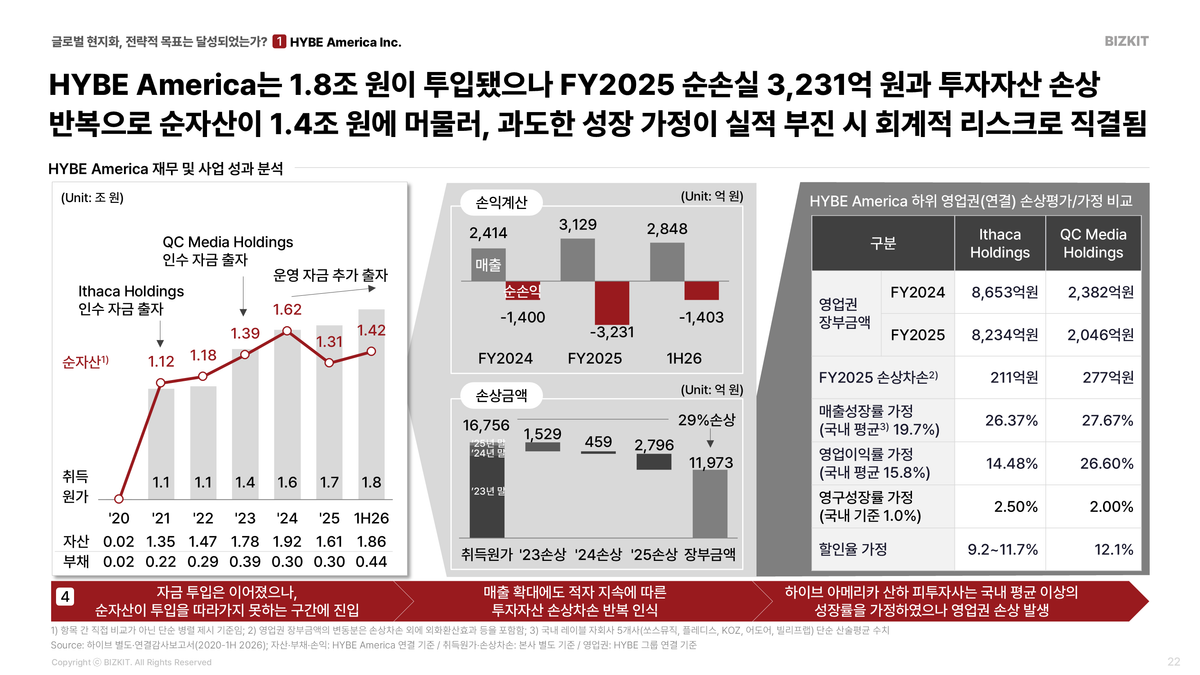
하이브 본사는 HYBE America 투자자산에 2023-2025년 매년 손상차손을 인식해 누적 약 4,784억 원(슬라이드 수치 합산)을 상각했습니다. 취득원가 1조 6,756억 원의 29%가 깎인 셈입니다. 영업권도 FY2025에 이타카 211억 원, QC 277억 원이 손상됐는데, 두 회사 모두 국내 평균(19.7%)을 웃도는 26-27%대 매출 성장을 가정하고 있었습니다.
그런데도 하이브는 시장에서 단순한 엔터사가 아니라 ‘글로벌 멀티 플랫폼’으로 평가받고 있습니다. 이익이 95% 줄었을 때도 주가는 약 17% 하락에 그쳐 PER이 기형적으로 올랐습니다. 이 투자는 재무 성과보다 자본시장의 기대에 먼저 지탱되고 있다는 해석이 가능합니다.
3.2. JYP Hong Kong: 구조가 막으면 아무리 잘 만들어도 수익이 안 된다
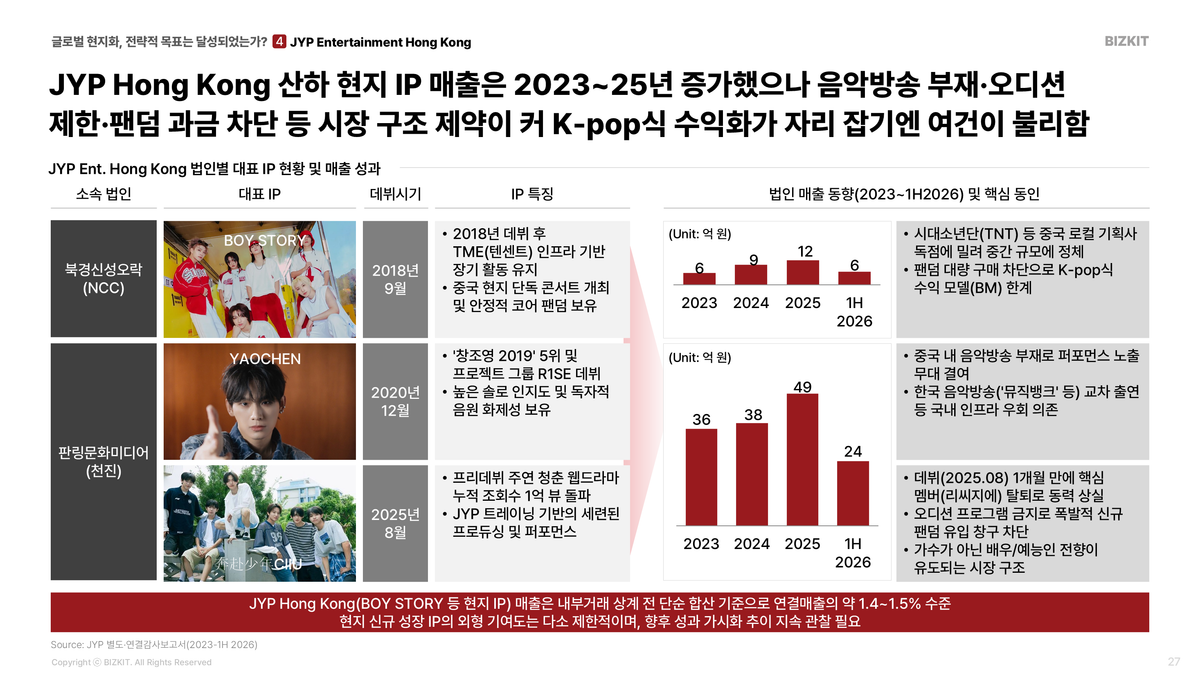
중국은 외국인 투자 제한 때문에 지분을 100% 직접 가질 수 없어, 계약으로 경제적 이익과 의사결정권을 확보하는 구조입니다. BOY STORY와 YAOCHEN 등 현지 IP의 매출은 매년 늘고 있지만, 연결매출의 약 1.4~1.5% 수준에 그칩니다. 음악방송이 없고, 오디션이 제한되고, 팬덤 과금(음반 대량 구매)이 막혀 있는 시장 구조 자체가 K-pop식 수익화를 어렵게 만들기 때문입니다.
3.3. 타이탄 콘텐츠: 다른 순서로 출발한 스타트업
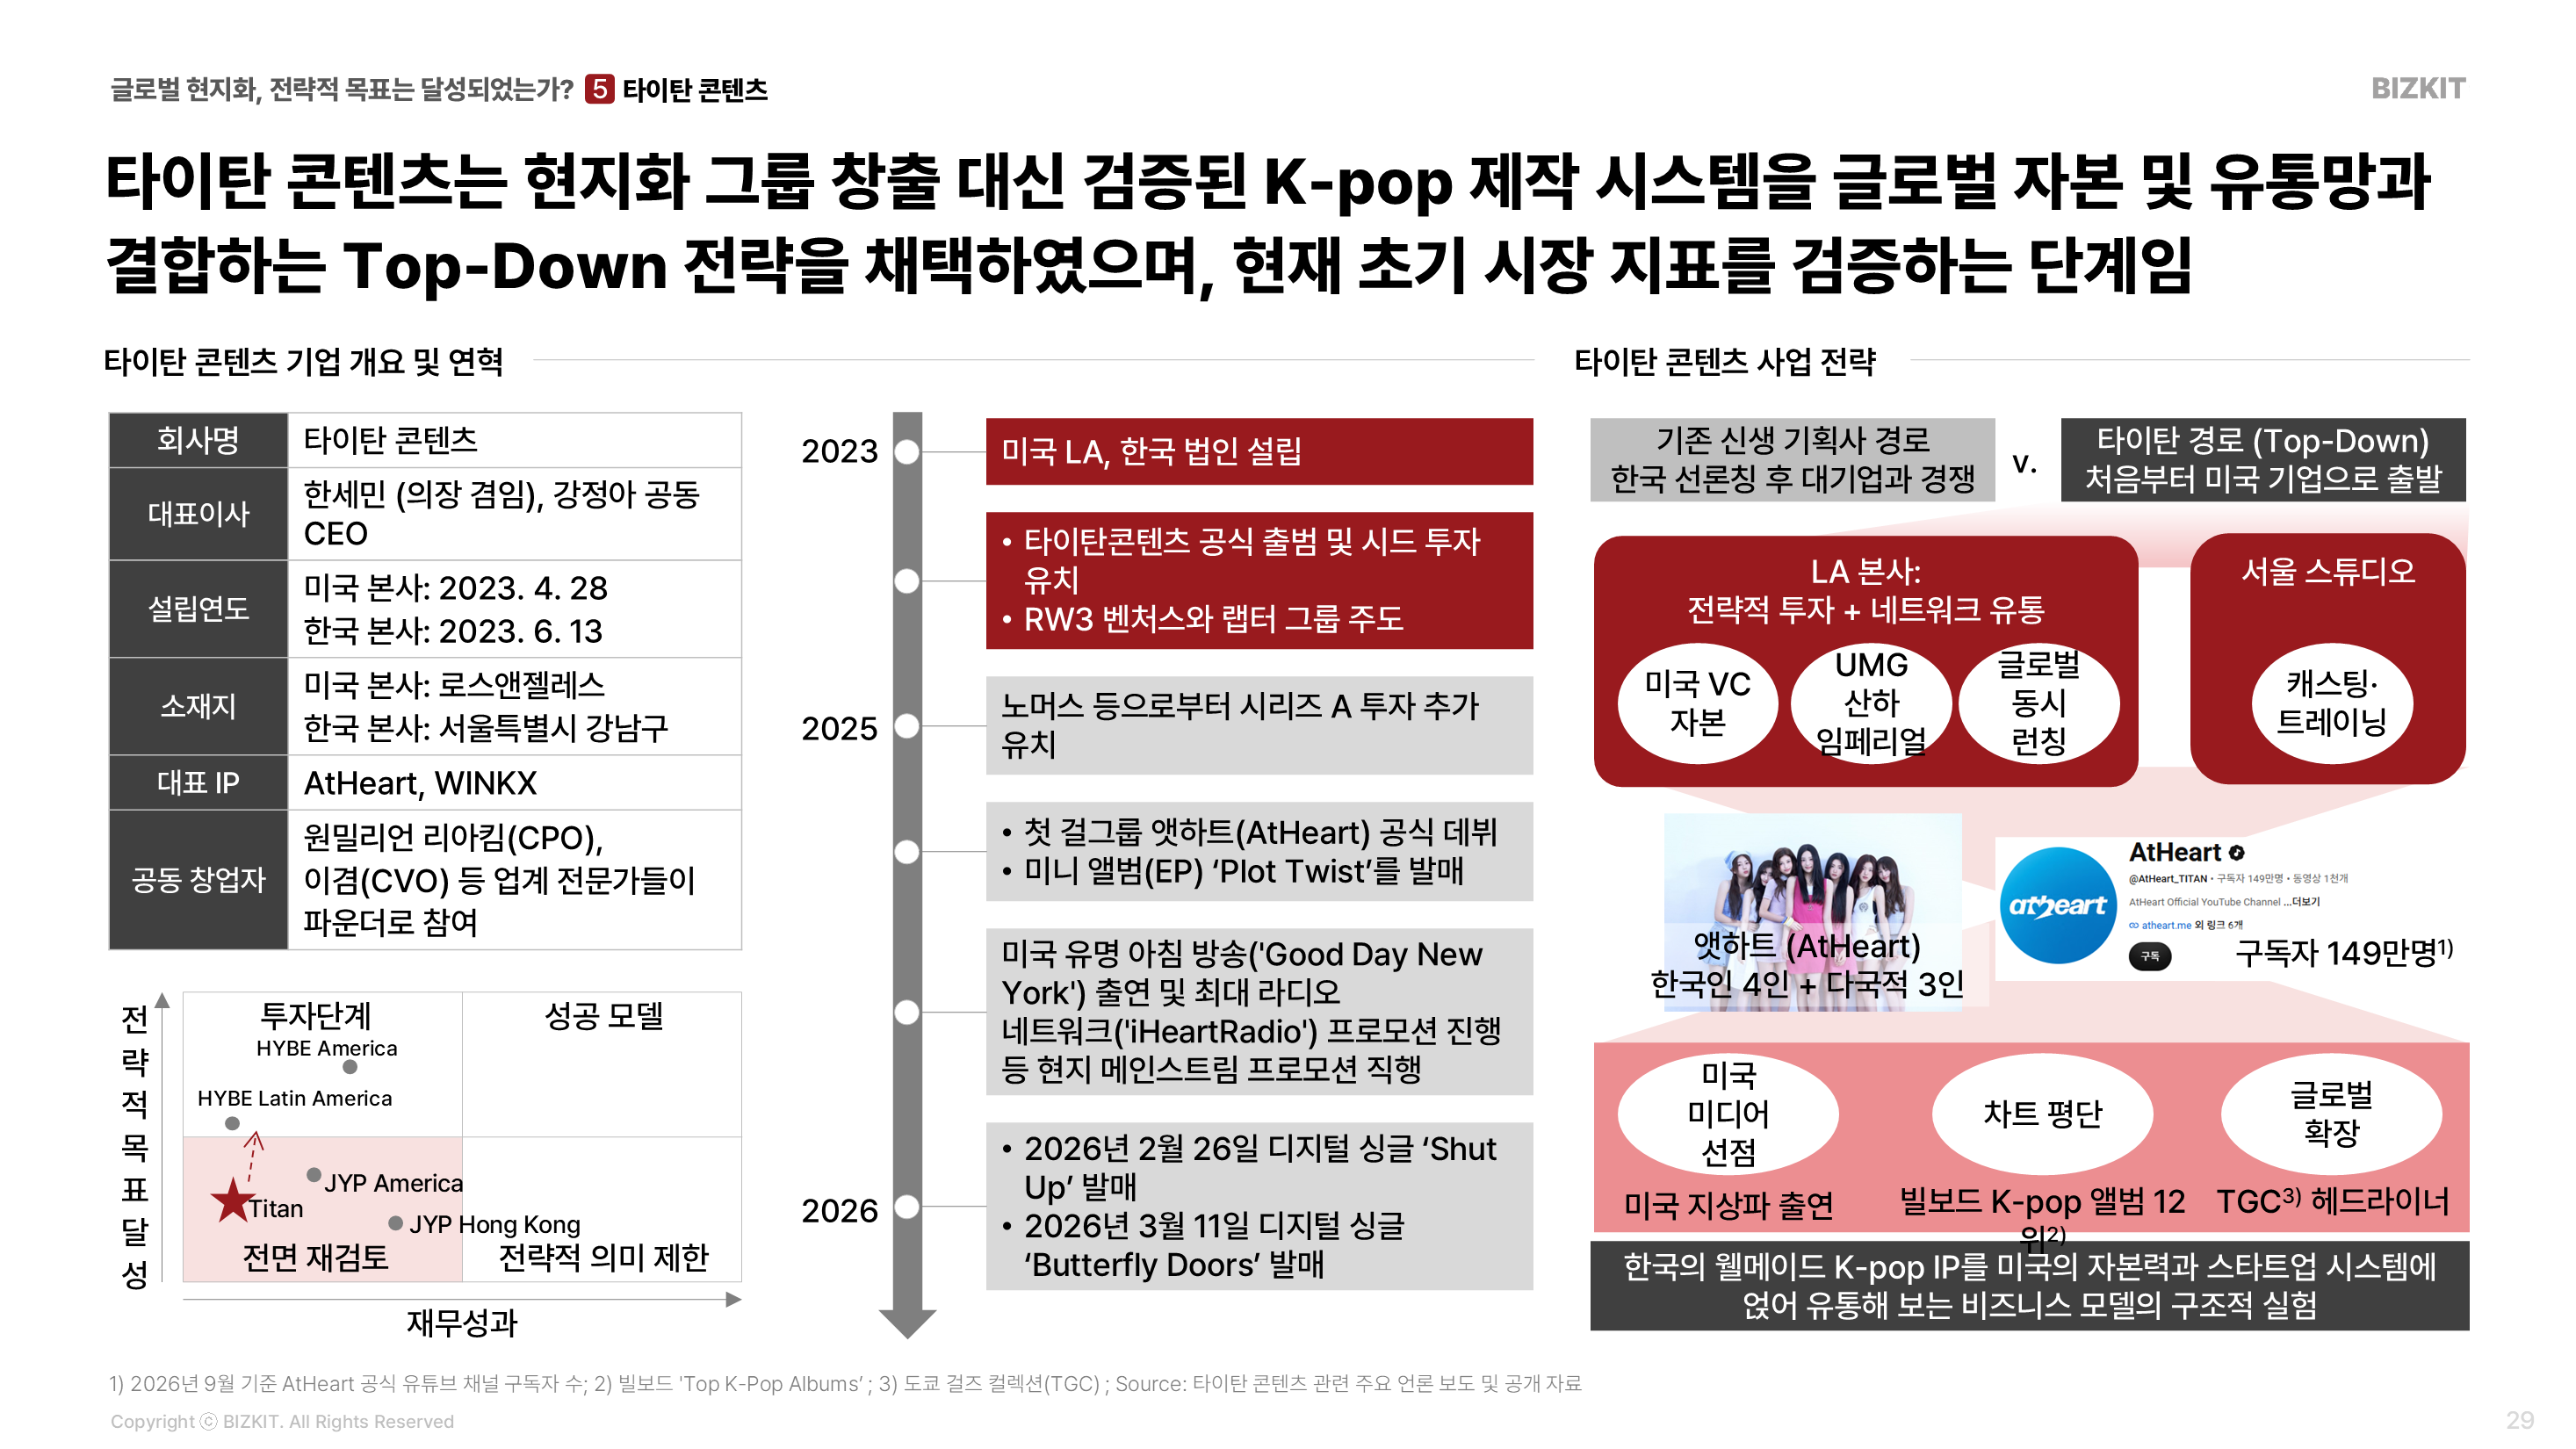
타이탄은 한국에서 먼저 데뷔한 뒤 대기업과 경쟁하는 대신, 처음부터 미국 기업으로 출발하는 ‘탑다운’ 경로를 택했습니다. LA 본사와 서울 스튜디오를 두고 미국 VC 자본과 UMG 산하 유통망을 결합했으며, 첫 걸그룹 AtHeart는 미국 지상파·라디오 프로모션에 곧바로 진입했습니다. 아직 초기 지표를 검증하는 단계이지만, 한국 제작 역량과 미국 자본·유통을 결합하는 구조적 실험이라는 점에서 스타트업이 참고할 만한 사례입니다.
Part 4. 무엇이 성패를 가르는가: 5가지 기준과 의사결정 프로세스
4.1. 자본의 크기가 아니라 5가지 요소의 구비 여부
다섯 사례를 나란히 놓고 보면 성패는 얼마를 넣었느냐보다 다음 5가지를 갖췄느냐에 달려 있습니다.
- Runway: 현지 IP가 자라기 전까지 버틸 자본과 시간이 있는가. 기준은 연 적자 3년 분 이상입니다.
- Entry Structure: 속도와 통제를 함께 가질 수 있는 진입 구조인가. 통제 없는 이식도, 통제 없는 의존도 모두 실패합니다.
- Local Capability: 현지 경영진·PR·법무를 내재화한 운영 조직이 있는가. 외국인 멤버를 넣는 것만으로는 현지화가 아닙니다.
- IP Risk Control: 한 명이 빠져도 사업이 유지되는가. 팀이 1~2개면 이탈 한 번이 곧 사업 위기입니다.
- Monetization Infrastructure: 음원, 공연, MD가 연결된 수익화 사슬이 있는가. 단품 히트보다 연결된 사슬이 중요합니다.
5개 기준으로 보면 사례들의 차이가 분명해집니다.
4.2. 시작하기 전에 ‘출구’까지 정해야 합니다
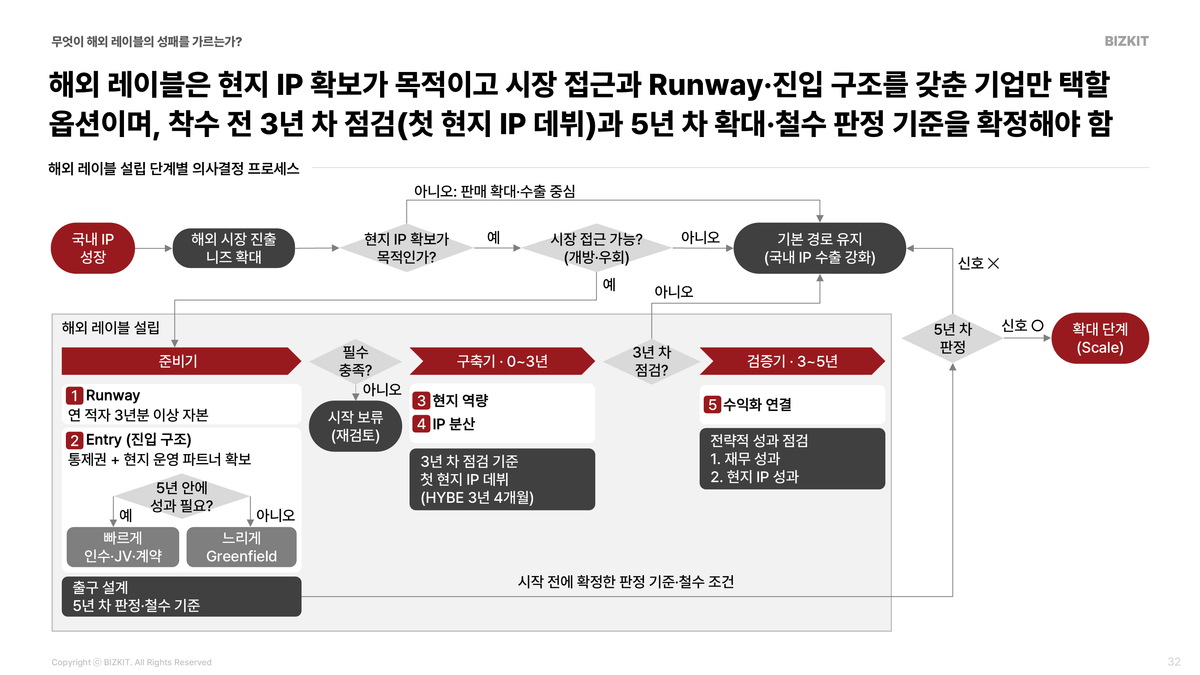
그렇다면 실제로는 어떤 순서로 결정해야 할까요? 이 리포트는 해외 레이블 설립을 필연이 아니라 선택으로 봅니다. 현지 IP 확보가 목적이고 시장 접근이 가능하며 5대 요건을 충족한 경우에만 시작하고, 하나라도 부족하면 국내 IP 수출 강화라는 기본 경로를 유지하거나 시작을 보류하라는 것입니다.
시작한 뒤에는 0~3년 구축기, 3년 차 점검, 3~5년 검증기, 5년 차 판정의 단계를 거칩니다. 3년 차 점검 기준은 첫 현지 IP 데뷔 여부입니다(하이브는 3년 4개월이 걸렸습니다). 5년 차에는 재무 성과와 현지 IP 성과로 확대(Scale) 또는 철수를 판단합니다. 중요한 것은 이 판정 기준과 철수 조건을 시작 전에 확정해 두는 것입니다.
해외 레이블은 ‘해야 하는 것’이 아니라 ‘준비된 기업이 고르는 것’입니다
K-pop의 해외 진출은 수출에서 현지 IP 개발로, 다시 현지 조직 구축으로 이어지고 있습니다. 하지만 하이브의 사례가 보여주듯 가장 큰 자본을 투입해도 현지 수익화까지는 시간이 걸리고, JYP의 사례가 보여주듯 시스템만 이식해서는 현지를 운영할 수 없습니다. 반대로 타이탄처럼 순서 자체를 바꾸는 실험도 나오고 있습니다.
결국 질문은 “해외에 나갈 것인가”가 아니라 “나갈 준비가 되어 있는가, 그리고 어디까지 버틸 것인가”입니다. 이 리포트가 그 판단을 하는 데 필요한 사례와 기준, 프로세스를 한 번에 제공합니다.
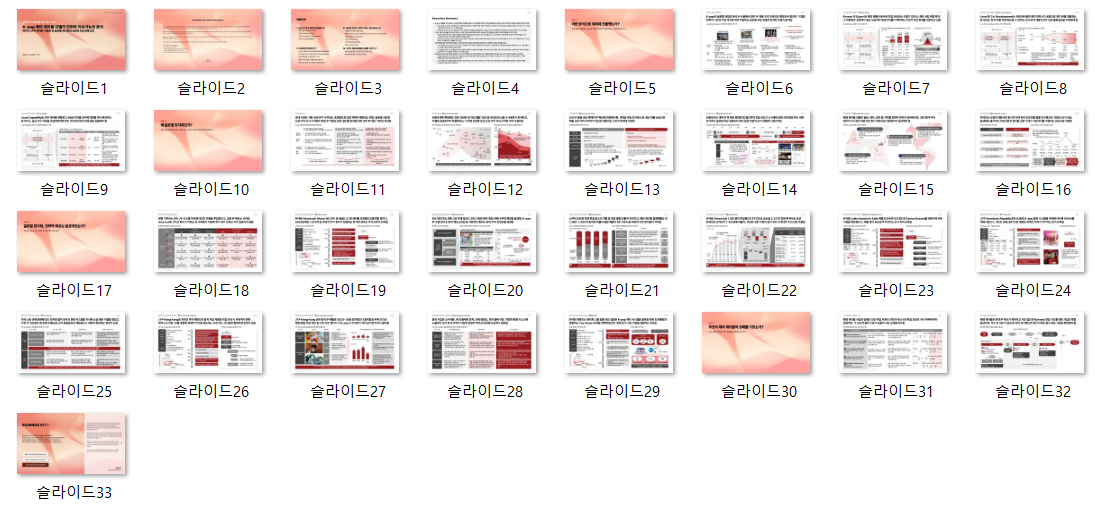
이 리포트에서 확인할 수 있는 것
- 해외 진출 모델 4단계 진화와 모델별 투자 구조·수익성 비교
- 국내 성장 한계와 글로벌 수익화 가속, 자본시장 동기 분석
- HYBE America·HYBE Latin America·JYP America·JYP Hong Kong·타이탄 콘텐츠 사례의 재무와 리스크
- 해외 레이블 5대 성공 요인과 3년·5년 단계의 의사결정 프로세스
엔터·콘텐츠 기업의 신사업·전략 담당자, 글로벌 진출을 검토하는 스타트업, 엔터 산업을 분석하는 투자자에게 특히 유용합니다.
🔗 함께 보면 좋은 자료
본 자료는 의사결정 지원을 위한 일반적 참고용 리포트이며, 법적·재무적 자문이 아닙니다.
구매자 개인 또는 구매 기업 내부에서만 활용 가능합니다.
회원가입 후 다운로드 가능하며, 결제일 7일 이내 무제한 다운로드 가능합니다.
무단 배포, 복제, 2차 판매는 금지됩니다.